

Aperçu du marché de la mémoire flash NAND 3D
La taille du marché de la mémoire flash 3D Nand était évaluée à 33 350,22 millions de dollars en 2025 et devrait passer de 40 220,37 millions de dollars en 2026 à 217 029,8 millions de dollars d'ici 2035, avec un TCAC de 20,6 % au cours de la période de prévision (2026-2035).
Le marché de la mémoire flash NAND 3D connaît une expansion structurelle rapide à mesure que les fabricants de semi-conducteurs augmentent l'empilement vertical, améliorent la densité de la mémoire et optimisent les architectures de stockage pour les charges de travail gourmandes en données. Le marché est de plus en plus influencé par les infrastructures d'intelligence artificielle, les disques SSD d'entreprise, les appareils grand public de grande capacité, l'électronique automobile et les équipements médicaux connectés. On estime que le type TLC représente environ 78 % de la demande du marché, reflétant son équilibre entre densité de stockage, performances, endurance et coût. Dans le même temps, les progrès en matière de liaison de tranches, de formation de canaux verticaux, d'intégration avancée de contrôleurs et d'architectures de couches supérieures permettent aux fabricants d'augmenter leur capacité sans s'appuyer uniquement sur une plus grande surface de puce planaire. La transition vers des architectures dépassant 300 couches renforce également l'accent mis sur la précision de fabrication, l'efficacité énergétique, l'amélioration du rendement et la fiabilité dans la production NAND à grand volume.
Les États-Unis restent un marché important pour la mémoire flash NAND 3D en raison de la forte demande provenant de l'infrastructure cloud, du stockage d'entreprise, des systèmes d'intelligence artificielle, de l'électronique automobile et des appareils grand public avancés. On estime que l'Amérique du Nord représente environ 17 % de la demande du marché mondial, soutenue par le déploiement croissant de disques SSD haute capacité et de systèmes informatiques gourmands en données. Les centres de données orientés IA encouragent les fournisseurs de stockage à déployer des solutions NAND à plus haute densité capables de gérer de grands ensembles de données, tandis que les applications automobiles et médicales augmentent les exigences en matière de mémoire non volatile fiable. Les investissements continus dans la fabrication de semi-conducteurs, les infrastructures de stockage et l'informatique avancée devraient soutenir la demande de solutions NAND 3D hautes performances aux États-Unis.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Principales conclusions
- Type de produit leader :TLC Type devrait conserver son leadership sur le marché avec une part d'environ 78 %, soutenu par sa combinaison de densité, d'endurance, de performances et de rentabilité dans les applications de stockage grand public et d'entreprise.
- Application phare :L'électronique grand public devrait représenter environ 55 % de la demande du marché, en raison des besoins croissants en matière de stockage des smartphones, des appareils informatiques, du matériel de jeu et d'autres produits électroniques gourmands en données.
- Région leader :L'Asie-Pacifique devrait dominer le marché mondial avec une part d'environ 68 %, soutenue par une fabrication concentrée de semi-conducteurs, de grandes bases de production électronique et une vaste infrastructure de chaîne d'approvisionnement NAND.
- Région à la croissance la plus rapide :L'Amérique du Nord devrait enregistrer une croissance annuelle d'environ 23 %, soutenue par les centres de données IA, le déploiement de disques SSD en entreprise, l'expansion de l'infrastructure cloud et la demande croissante de systèmes de stockage haute capacité.
- Tendance technologique :Les architectures NAND 3D à très haute couche remodèlent la technologie de stockage, avec des feuilles de route de développement de pointe allant au-delà de 400 couches pour améliorer la densité de bits, l'efficacité énergétique et la capacité par tranche.
- Moteur du marché :L'infrastructure d'IA devient un catalyseur majeur de la demande à mesure que les besoins de stockage des entreprises augmentent rapidement, les configurations SSD haute capacité nécessitant de plus en plus d'architectures NAND de plusieurs téraoctets pour les charges de travail gourmandes en données.
- Paysage concurrentiel :L'environnement concurrentiel reste concentré autour de 6 grandes sociétés d'approvisionnement, les fabricants accélérant les transitions de processus, le développement de couches avancées, l'optimisation des capacités et les solutions SSD spécialisées pour renforcer leurs positions sur le marché.
- Perspectives d'avenir :Le marché devrait croître à un TCAC de 20,6 % entre 2026 et 2035, reflétant l'adoption soutenue de la NAND haute densité dans l'électronique grand public, l'automobile, les équipements médicaux et les systèmes informatiques avancés.
Dernières tendances
La tendance technologique la plus importante sur le marché de la mémoire flash NAND 3D est le mouvement rapide vers un nombre de couches verticales plus élevé et une densité de bits améliorée. Les fabricants recherchent de plus en plus des architectures supérieures à 300 couches, tandis que le développement de nouvelle génération va au-delà de 400 couches pour répondre aux besoins croissants de stockage sans augmenter proportionnellement l'empreinte silicium. Les structures de couches supérieures peuvent augmenter le nombre de cellules de mémoire disponibles dans une puce, prenant en charge des SSD et des produits de stockage de plus grande capacité. Les approches avancées de liaison de tranches deviennent également de plus en plus importantes, car la séparation de la fabrication de la logique et des matrices de mémoire peut améliorer la flexibilité d'évolutivité, l'efficacité de la fabrication et les performances. Ces développements sont particulièrement pertinents pour l'infrastructure d'IA, où les systèmes de stockage doivent gérer de grands ensembles de données, des mouvements de données fréquents et des charges de travail de plus en plus exigeantes.
Une autre tendance importante est la différenciation croissante entre les solutions NAND orientées performances et celles orientées capacité. TLC Type continue de servir les applications nécessitant un équilibre entre vitesse, endurance et densité, tandis que les fabricants proposent des architectures à plus haute densité pour les environnements de stockage à grande échelle. La demande de SSD d'entreprise encourage le développement de produits NAND de plus grande capacité avec des interfaces améliorées, une consommation d'énergie réduite et des caractéristiques de fiabilité plus élevées. L'électronique grand public reste un centre de demande important, car les smartphones, les ordinateurs, les systèmes de jeux et autres appareils continuent de nécessiter un stockage local plus important. L'électronique automobile et les équipements médicaux utilisent également de plus en plus de mémoire non volatile à mesure que le contenu logiciel, les données des capteurs, les informations de navigation, les enregistrements de diagnostic et les fonctions connectées deviennent plus sophistiqués.
Dynamique du marché
Conducteur
""L'intelligence artificielle accélère la demande de stockage haute densité.""
L'infrastructure d'intelligence artificielle devient l'un des principaux moteurs de la demande de mémoire flash NAND 3D, car la formation, l'inférence, la préparation de données et les environnements de diffusion de modèles génèrent de grandes quantités d'informations qui doivent être stockées et accessibles efficacement. Les centres de données d'entreprise déploient de plus en plus de disques SSD haute capacité aux côtés de systèmes informatiques avancés, créant ainsi une demande pour des architectures NAND offrant une haute densité sans consommation d'énergie excessive. Les exigences de stockage liées à l'IA augmentent également l'importance des performances, de l'endurance, de la latence et de la capacité des données séquentielles et aléatoires par appareil.
L'expansion du stockage d'entreprise haute capacité renforce la demande d'architectures NAND 3D avancées dotées de capacités de puces plus importantes et d'interfaces améliorées. Les fabricants augmentent donc leurs investissements dans les processus de couches supérieures, les techniques de liaison de tranches et les conceptions optimisées de matrices de mémoire. L'électronique grand public ajoute une autre couche de demande car les appareils intègrent de plus en plus de médias à haute résolution, de fonctions d'intelligence artificielle, de jeux, d'applications et de contenu stocké localement. Alors que le marché global devrait croître à un TCAC de 20,6 % entre 2026 et 2035, l'augmentation des volumes de données devrait rester un catalyseur fondamental de la demande tout au long de la période de prévision.
Retenue
""Des exigences d'évolutivité complexes augmentent les difficultés de fabrication et la pression sur les coûts.""
L'augmentation du nombre de couches verticales introduit une complexité considérable dans les processus, car les fabricants doivent maintenir l'alignement, l'uniformité des canaux, la stabilité des matériaux, les caractéristiques électriques et la fiabilité structurelle sur des piles de mémoire de plus en plus hautes. Passer au-delà de 300 couches nécessite un contrôle plus strict du dépôt, de la gravure, de la manipulation des plaquettes et de l'intégration des processus. À mesure que le nombre de couches atteint et dépasse 400, les fabricants doivent prendre en compte des considérations supplémentaires liées aux contraintes et à la fiabilité des plaquettes tout en maintenant des rendements commercialement acceptables.
La complexité de la fabrication peut également augmenter les besoins en capitaux, car les processus NAND 3D avancés dépendent de capacités spécialisées de dépôt, de gravure, de lithographie, de collage de tranches, d'inspection et de test. Les pertes de rendement peuvent avoir un effet significatif sur l'économie de production lorsque les structures de mémoire contiennent des centaines de couches empilées verticalement. En outre, les fabricants de NAND doivent équilibrer leurs investissements dans les nouvelles générations de processus avec les conditions de la demande dans les domaines de l'électronique grand public, du stockage d'entreprise, de l'automobile et des applications médicales. Ces facteurs peuvent ralentir la transition entre les générations technologiques lorsque l'utilisation prévue des capacités ne justifie pas une expansion immédiate.
Opportunité
""Le stockage IA et les SSD haute capacité ouvrent de nouvelles opportunités de croissance.""
Les centres de données IA, le cloud computing, les applications d'entreprise et les analyses à grande échelle créent des opportunités pour les produits NAND de plus grande capacité. L'infrastructure de données moderne nécessite des systèmes de stockage capables de contenir des ensembles de données de plus en plus volumineux tout en offrant un accès rapide pour le traitement et la récupération. Cet environnement favorise les architectures NAND 3D qui peuvent offrir une capacité plus élevée dans des boîtiers physiques compacts. Cette opportunité s'étend au-delà du stockage d'entreprise conventionnel, car les applications basées sur l'IA augmentent également les besoins en stockage des postes de travail, des systèmes informatiques de pointe, des plates-formes automobiles et des appareils connectés.
Les applications automobiles représentent une autre opportunité en expansion, car les véhicules intègrent davantage de systèmes de contrôle électroniques, de fonctions avancées d'aide à la conduite, de bases de données de navigation, de plates-formes d'infodivertissement, de systèmes de caméras et de fonctionnalités définies par logiciel. De la même manière, les équipements médicaux génèrent une demande de mémoire non volatile fiable pour l'imagerie, les diagnostics, les dossiers des patients, les logiciels intégrés et les données des appareils. L'électronique grand public reste la catégorie d'application la plus importante avec environ 55 %, mais une diversification croissante dans les équipements automobiles et médicaux peut créer des flux de demande supplémentaires. Les fabricants qui améliorent l'endurance, la fiabilité, la densité et l'efficacité énergétique peuvent répondre à un plus large éventail d'exigences d'applications à mesure que l'intensité du stockage augmente.
Défi
""Une densité plus élevée doit être obtenue sans compromettre la fiabilité et l'efficacité.""
Le principal défi technique du marché de la mémoire flash NAND 3D consiste à maintenir les performances et la fiabilité à mesure que les structures de mémoire deviennent plus hautes et que les dimensions des cellules deviennent de plus en plus compactes. Un nombre de couches plus élevé crée des exigences plus exigeantes en matière de formation de canaux, d'uniformité électrique, de stabilité des tranches, de gestion thermique et de correction d'erreurs. Les fabricants doivent simultanément augmenter la densité et maintenir une endurance, une rétention, des performances de lecture, des performances d'écriture et une stabilité de fonctionnement acceptables sur de grands volumes de production.
Un autre défi consiste à équilibrer les exigences de performances et de capacité entre les différentes applications. Les SSD d'entreprise peuvent donner la priorité à l'endurance et aux performances soutenues, tandis que l'électronique grand public met souvent l'accent sur la capacité, le coût et l'efficacité énergétique. Les systèmes automobiles peuvent nécessiter de longues durées de vie et des performances stables dans des conditions environnementales exigeantes, tandis que les équipements médicaux peuvent mettre davantage l'accent sur la fiabilité et l'intégrité des données. Le marché impose donc aux fabricants d'optimiser plusieurs paramètres plutôt que de rechercher uniquement la densité. À mesure que l'industrie évolue vers des architectures au-delà de 400 couches, le maintien de rendements de fabrication constants et de caractéristiques fiables des appareils restera essentiel à l'évolutivité commerciale.
Analyse de segmentation
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Télécharger un échantillon gratuit pour en savoir plus sur ce rapport.
Par types
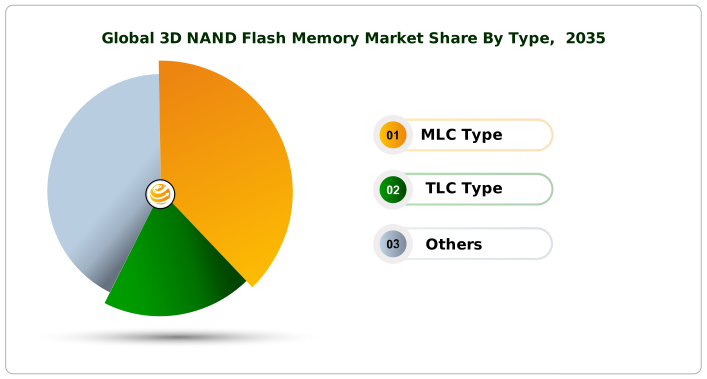
Type MLC :On estime que le type MLC représente environ 14 % du marché de la mémoire flash NAND 3D. MLC stocke 2 bits par cellule et continue de servir des applications où un équilibre entre endurance, fiabilité, performances et densité de stockage est important. Bien que les technologies NAND à haute densité se soient développées rapidement, MLC reste pertinente dans certains environnements de stockage industriels, embarqués, d'entreprise et spécialisés où l'endurance en écriture et les performances prévisibles sont valorisées. Les améliorations continues de la technologie des contrôleurs et des techniques de gestion des erreurs contribuent à étendre le rôle utilisable des architectures basées sur MLC dans des applications spécialisées.
Type de CCM :Le type TLC représente environ 78 % du marché et reste la catégorie de produits dominante car il stocke 3 bits par cellule tout en offrant un équilibre pratique entre capacité, performances, endurance et économie de fabrication. La technologie TLC est largement adaptée à l'électronique grand public, aux SSD d'entreprise, aux appareils informatiques, aux plates-formes automobiles et à d'autres systèmes gourmands en stockage. La demande croissante de stockage multi-téraoctets renforce sa position, tandis que les améliorations des algorithmes de contrôleur, de la correction des erreurs, de l'optimisation du micrologiciel et de la technologie des processus NAND continuent d'améliorer les performances pratiques. Le segment devrait maintenir son leadership tout au long de la période de prévision 2026-2035.
Autres:D'autres représentent environ 8 % du marché et incluent des configurations NAND 3D alternatives répondant à des exigences spécialisées en matière de performances, de capacité, d'endurance ou d'application. La demande dans cette catégorie est influencée par le développement d'architectures de mémoire avancées et de solutions de stockage spécifiques aux applications. À mesure que le nombre de couches dépasse 300 couches et que les conceptions de nouvelle génération approchent ou dépassent 400 couches, les fabricants évaluent différentes configurations de cellules et approches de processus pour améliorer la densité et l'efficacité. Le segment peut donc bénéficier de l'innovation continue en matière de semi-conducteurs et de la diversification des solutions NAND pour répondre aux besoins de stockage émergents.
Par candidature
Electronique grand public: La mémoire flash NAND 3D est largement utilisée dans l'électronique grand public, car les appareils modernes nécessitent des capacités de stockage de plus en plus grandes pour les applications, les systèmes d'exploitation, les photographies, les vidéos, les jeux et les fonctionnalités compatibles avec l'IA. Les smartphones, tablettes, ordinateurs personnels, appareils de jeu, appareils photo numériques et appareils électroniques connectés dépendent de plus en plus de solutions NAND haute densité. Le type TLC reste particulièrement adapté car il combine densité de stockage, performances, endurance et rentabilité. Les architectures NAND 3D de couche supérieure permettent aux fabricants d'augmenter la capacité dans des boîtiers compacts tout en améliorant l'efficacité énergétique.
Équipement médical: Les équipements médicaux représentent un domaine d'application important pour la mémoire flash NAND 3D, car les appareils de santé modernes génèrent et traitent des quantités croissantes d'informations numériques. Les systèmes de diagnostic, les équipements d'imagerie, les appareils de surveillance, les instruments de laboratoire et les technologies médicales portables nécessitent un stockage fiable et non volatile pour les logiciels d'exploitation, les informations relatives aux patients, les dossiers de diagnostic et les données générées par l'appareil. La NAND 3D offre une densité de stockage élevée dans des conceptions physiques compactes, prenant en charge les équipements où l'espace et l'efficacité énergétique sont importants. Les fabricants exigent également des caractéristiques fiables d'endurance et de conservation des données pour un fonctionnement à long terme.
Automobile: Les applications automobiles deviennent de plus en plus importantes pour la mémoire flash NAND 3D, car les véhicules intègrent de plus grandes capacités de contenu électronique, de connectivité, de logiciels et de traitement de données. Les plates-formes de véhicules modernes peuvent nécessiter un stockage pour les systèmes d'infodivertissement, les bases de données de navigation, les fonctions avancées d'aide à la conduite, les cartes numériques, les informations sur les caméras, les logiciels d'exploitation et d'autres applications intégrées. La 3D NAND offre un stockage haute densité tout en prenant en charge des architectures électroniques compactes. Les systèmes automobiles nécessitent également un fonctionnement fiable tout au long des cycles de vie prolongés des véhicules et dans des conditions environnementales exigeantes. L'adoption croissante des véhicules connectés et des architectures de véhicules définies par logiciel crée des besoins de stockage supplémentaires.
Autres: Le segment Autres comprend des applications en dehors de l'électronique grand public, des équipements médicaux et de l'automobile, couvrant divers systèmes nécessitant un stockage non volatil haute densité. Le stockage d'entreprise, les équipements industriels, les systèmes de mise en réseau, les plates-formes informatiques embarquées et les appareils électroniques spécialisés peuvent utiliser la NAND 3D pour les logiciels d'exploitation, les données d'application, les informations de configuration et le stockage local. Les architectures de couches supérieures sont particulièrement utiles lorsqu'une grande capacité doit être fournie dans des packages physiques compacts. Le type TLC peut fournir un équilibre efficace entre densité et performances pour bon nombre de ces applications, tandis que les configurations spécialisées peuvent répondre à différentes exigences d'endurance.
Perspectives régionales
Télécharger un échantillon gratuitpour en savoir plus sur ce rapport.
Asie-Pacifique
L'Asie-Pacifique est le principal marché régional de la mémoire flash NAND 3D, représentant environ 68 % de la demande mondiale. La région bénéficie d'un écosystème de fabrication de semi-conducteurs très concentré, d'une vaste capacité de production électronique, de chaînes d'approvisionnement de composants établies et d'une forte demande de smartphones, de produits informatiques, de dispositifs de stockage et d'électronique automobile. Les opérations de fabrication NAND à grande échelle et l'infrastructure de semi-conducteurs de soutien confèrent à la région une position substantielle dans la chaîne de valeur de la mémoire. L'électronique grand public est particulièrement importante car la région prend en charge la production et la consommation de plusieurs catégories d'appareils nécessitant des capacités de stockage de plus en plus élevées.
L'Asie-Pacifique bénéficie également d'investissements continus dans les semi-conducteurs, du développement d'emballages avancés et de l'expansion de l'infrastructure des centres de données. Les fabricants se concentrent de plus en plus sur les architectures NAND 3D de couches supérieures, avec des feuilles de route technologiques progressant au-delà de 300 couches et vers plus de 400 couches. La demande en matière de disques SSD d'entreprise, d'infrastructures d'intelligence artificielle, d'appareils mobiles et de systèmes automobiles connectés crée des opportunités supplémentaires. La part de 68 % de la région reflète donc à la fois sa concentration manufacturière et sa vaste base électronique en aval, faisant de l'Asie-Pacifique le principal centre géographique du marché de la mémoire flash NAND 3D.
Amérique du Nord
L'Amérique du Nord représente environ 17 % du marché mondial de la mémoire flash NAND 3D et devient de plus en plus importante en raison de son infrastructure d'IA en expansion, de sa capacité de cloud computing, des besoins de stockage des entreprises et de son écosystème de semi-conducteurs avancé. Les centres de données à grande échelle nécessitent des systèmes de stockage de grande capacité capables de gérer des ensembles de données importants, des charges de travail de développement de modèles, des données d'application et des mouvements fréquents d'informations. Le déploiement de SSD d'entreprise répond par conséquent à la demande de produits NAND à plus haute densité avec une endurance, des performances et une efficacité énergétique améliorées.
L'Amérique du Nord devrait être le marché régional qui connaît la croissance la plus rapide, avec une expansion annuelle d'environ 23 % au cours de la période de prévision. La croissance de la région est soutenue par des investissements informatiques axés sur l'IA, l'expansion de l'infrastructure cloud, la numérisation des entreprises, l'électronique automobile et les besoins croissants de stockage dans les environnements informatiques avancés. La demande de SSD haute capacité encourage les fabricants et les développeurs de systèmes de stockage à adopter des architectures NAND de plus en plus denses. Les investissements continus dans les technologies à forte intensité de données devraient renforcer la contribution de l'Amérique du Nord au marché mondial jusqu'en 2035.
Europe
L'Europe représente environ 9 % du marché mondial des mémoires flash NAND 3D, avec une demande soutenue par l'électronique automobile, l'informatique industrielle, les appareils grand public, l'infrastructure d'entreprise et les équipements médicaux spécialisés. Les applications automobiles sont particulièrement pertinentes car les véhicules intègrent des architectures électroniques, des systèmes d'infodivertissement, des fonctions avancées d'aide à la conduite, des bases de données de navigation et des fonctionnalités définies par logiciel de plus en plus sophistiquées. Ces systèmes nécessitent un stockage non volatile fiable avec des caractéristiques d'endurance et de fiabilité appropriées, créant des opportunités pour des solutions NAND avancées.
La demande européenne est également soutenue par la numérisation industrielle et l'expansion des applications gourmandes en données. Les fabricants et les entreprises technologiques mettent de plus en plus l'accent sur l'efficacité énergétique, les conceptions de stockage compactes et une densité de mémoire plus élevée. Le développement d'architectures NAND à plus de 300 couches et futures à plus de 400 couches peut prendre en charge une capacité plus élevée dans des boîtiers compacts, bénéficiant ainsi aux applications où l'espace physique et la consommation d'énergie sont importants. La part de marché européenne d'environ 9 % devrait rester soutenue par l'adoption de technologies automobiles et industrielles jusqu'en 2035.
l'Amérique latine
L'Amérique latine représente environ 3 % de la demande mondiale de mémoire flash NAND 3D, avec une consommation soutenue principalement par l'électronique grand public, les équipements informatiques, les systèmes automobiles et l'infrastructure numérique en expansion. L'utilisation croissante des smartphones, des appareils connectés, de l'informatique personnelle et de la numérisation des entreprises contribue à une demande accrue de capacité de stockage. À mesure que les fabricants d'appareils intègrent des configurations de stockage plus importantes, les produits de type TLC peuvent bénéficier de leur combinaison de capacité et de rentabilité.
L'expansion des services cloud et des applications numériques crée également une demande indirecte pour les systèmes de stockage d'entreprise basés sur NAND. L'électronique automobile offre une autre opportunité de développement à mesure que les fonctionnalités connectées et le contenu électronique augmentent au sein des nouvelles plates-formes de véhicules. Bien que la part actuelle de l'Amérique latine soit d'environ 3 %, une plus grande adoption de technologies grand public et d'entreprise à forte intensité de données peut progressivement augmenter les besoins régionaux en mémoire flash NAND 3D haute densité au cours de la période 2026-2035.
Moyen-Orient et Afrique
Le Moyen-Orient et l'Afrique représentent environ 3 % du marché mondial de la mémoire flash NAND 3D. La demande est associée à l'électronique grand public, aux infrastructures de télécommunications, à l'informatique d'entreprise, à l'électronique automobile, aux technologies de santé et à la numérisation croissante. L'expansion de l'infrastructure de données génère des besoins en systèmes de stockage capables de gérer de plus grandes quantités de données commerciales, multimédias et d'applications. L'électronique grand public reste une source de demande importante, car les smartphones, les ordinateurs et les appareils connectés nécessitent de plus en plus de capacités de stockage plus importantes.
La numérisation des soins de santé et les équipements médicaux connectés créent également des opportunités pour les solutions de mémoire non volatile. Les systèmes médicaux peuvent nécessiter un stockage fiable des informations de diagnostic, des données liées à l'imagerie, des logiciels des appareils et des enregistrements opérationnels. L'électronique automobile offre une voie de croissance supplémentaire à mesure que les plates-formes de véhicules connectés et à forte intensité logicielle se développent. La part de marché d'environ 3 % de la région reste relativement modeste, mais des investissements continus dans les infrastructures numériques, l'informatique d'entreprise, les technologies de santé et les appareils connectés peuvent élargir le marché potentiel au cours de la période de prévision.
Liste des principales sociétés de mémoire flash NAND 3D
- Samsung
- Kioxia
- WDC
- Micron
- SK Hynix
- Intel
Part de marché des 2 principales entreprises
- Samsung :Samsung maintient une position concurrentielle de premier plan sur le marché de la mémoire flash NAND 3D, soutenue par de vastes capacités de fabrication de semi-conducteurs, un développement NAND vertical avancé et une large participation dans le stockage grand public et d'entreprise. Sa part de marché estimée est d'environ 32 %, avec une force concurrentielle renforcée par des investissements continus dans les architectures à haute couche, l'efficacité de la fabrication et les solutions de mémoire haute capacité.
- Kioxia :Kioxia représente environ 18 % du marché et reste un acteur majeur dans le développement et la technologie de stockage 3D NAND. Sa position concurrentielle est soutenue par l'avancement continu des architectures de mémoire verticales, des solutions NAND haute densité et des technologies orientées SSD. La société est particulièrement pertinente dans la transition du secteur vers un nombre de couches de plus en plus élevé, avec des architectures avancées prenant en charge une plus grande capacité et une efficacité de stockage améliorée.
Analyse des investissements
L'activité d'investissement sur le marché de la mémoire flash NAND 3D se concentre de plus en plus sur les architectures de couches supérieures, le traitement avancé des plaquettes, l'amélioration du rendement de production et les solutions de stockage haute capacité. Le marché devrait croître à un TCAC de 20,6 % entre 2026 et 2035, créant ainsi des incitations substantielles pour les fabricants à améliorer la densité de mémoire tout en contrôlant la consommation d'énergie et la complexité de fabrication. L'allocation du capital est de plus en plus orientée vers les technologies de processus capables de prendre en charge des architectures supérieures à 300 couches, avec des feuilles de route de développement évoluant vers des configurations à 400 couches et supérieures. Les investissements sont également influencés par la demande croissante de disques SSD d'entreprise, d'infrastructures d'intelligence artificielle, de cloud computing et d'appareils grand public de grande capacité.
Les opportunités d'investissement s'étendent au-delà de l'électronique grand public conventionnelle, à mesure que les équipements automobiles et médicaux utilisent davantage le stockage intégré. L'électronique grand public représente actuellement environ 55 % de la demande d'applications, tandis que les applications automobiles et médicales offrent des opportunités de diversification supplémentaires. L'Asie-Pacifique représente environ 68 % de la demande du marché mondial en raison de son écosystème concentré de fabrication de semi-conducteurs, tandis que l'Amérique du Nord devrait connaître une croissance annuelle d'environ 23 % à mesure que les besoins en matière d'infrastructure d'IA et de stockage des entreprises augmentent. Ces dynamiques régionales encouragent les investissements dans les capacités de fabrication avancées, la qualification des produits, les technologies d'emballage, l'intégration des contrôleurs et les solutions NAND spécifiques aux applications.
Développement de nouveaux produits
Le développement de nouveaux produits est centré sur l'augmentation du nombre de couches NAND tout en améliorant la densité, la fiabilité, l'endurance, les performances de lecture et d'écriture et l'efficacité énergétique. Les feuilles de route technologiques actuelles progressent au-delà de 300 couches, le développement avancé ciblant les architectures dépassant 400 couches. Les structures de couches supérieures permettent aux fabricants d'augmenter la capacité de stockage au sein de boîtiers semi-conducteurs compacts, répondant ainsi aux exigences croissantes des smartphones, des systèmes informatiques, des SSD d'entreprise et de l'infrastructure d'IA. L'ingénierie produit met également l'accent sur l'amélioration de la correction des erreurs, de la coordination des contrôleurs, de l'optimisation du micrologiciel et de la gestion thermique afin de maintenir des performances stables à mesure que la densité cellulaire augmente.
Le développement s'étend également vers des solutions de stockage spécifiques aux applications pour les équipements automobiles et médicaux. Les produits NAND automobiles nécessitent de plus en plus un fonctionnement fiable tout au long des cycles de vie des véhicules, tandis que les équipements médicaux nécessitent un stockage fiable pour les logiciels, les informations de diagnostic, les données liées à l'imagerie et les enregistrements opérationnels. Le type TLC continue de représenter environ 78 % de la demande du marché car il offre une combinaison pratique de densité, de performances, d'endurance et de rentabilité. Les fabricants développent donc des solutions TLC de plus grande capacité ainsi que des produits spécialisés conçus pour répondre à différentes exigences d'endurance et de fiabilité, permettant à la technologie 3D NAND de répondre à une gamme plus large d'applications.
Cinq développements récents
- Mars 2024 :Les fabricants ont accéléré le développement d'architectures NAND 3D de couches supérieures, avec des programmes technologiques ciblant de plus en plus les structures au-delà de 300 couches pour améliorer la densité de bits et la capacité de stockage sans augmenter proportionnellement l'empreinte des semi-conducteurs.
- Août 2024 :Le développement de la technologie NAND a de plus en plus mis l'accent sur les techniques avancées de liaison de tranches et d'intégration de matrices de mémoire, prenant en charge une mise à l'échelle plus flexible des structures logiques et de mémoire tout en répondant aux exigences de fabrication associées à des piles verticales de plus en plus hautes.
- Janvier 2025 :Le développement des SSD d'entreprise de grande capacité a pris un nouvel élan à mesure que l'intelligence artificielle et l'informatique à forte intensité de données ont accru la demande de produits de stockage capables de prendre en charge de grands ensembles de données, un accès rapide aux données et des exigences de charge de travail soutenues.
- Octobre 2025 :Les fabricants de semi-conducteurs se concentrent davantage sur les architectures NAND de nouvelle génération approchant ou dépassant 400 couches, mettant l'accent sur les améliorations en termes de densité, d'efficacité énergétique, de rendement de fabrication et de fiabilité pour les futurs produits de stockage haute capacité.
- Juin 2026 :Le développement de produits ciblait de plus en plus la diversification des applications, les solutions NAND avancées étant optimisées pour l'électronique automobile, les équipements médicaux, les appareils grand public et le stockage d'entreprise nécessitant différentes combinaisons d'endurance, de capacité et de fiabilité.
Couverture du rapport
L'analyse du marché de la mémoire flash NAND 3D couvre le type MLC, le type TLC et autres, avec des parts estimées à 14 %, 78 % et 8 %, respectivement. Ces trois catégories de produits représentent une part combinée exacte de 100 %. Le type TLC reste la catégorie leader car son architecture 3 bits par cellule offre un équilibre entre densité de stockage, performances, endurance et coût. La couverture des applications comprend l'électronique grand public à environ 55 %, les équipements médicaux à 15 %, l'automobile à 18 % et les autres à 12 %, ce qui représente une part d'application combinée exacte de 100 %.
La couverture géographique comprend l'Asie-Pacifique à environ 68 %, l'Amérique du Nord à 17 %, l'Europe à 9 %, l'Amérique latine à 3 % et le Moyen-Orient et l'Afrique à 3 %, ce qui produit une part régionale combinée exacte de 100 %. L'Asie-Pacifique reste la région leader en raison de sa concentration dans la fabrication de semi-conducteurs et de son vaste écosystème électronique, tandis que l'Amérique du Nord devrait être la région à la croissance la plus rapide, avec un taux annuel d'environ 23 %. Le paysage concurrentiel couvre Samsung, Kioxia, WDC, Micron, SK Hynix et Intel, avec un développement technologique de plus en plus axé sur un nombre de couches plus élevé, des SSD haute capacité, des exigences de stockage IA et des solutions de mémoire spécifiques aux applications.
| COUVERTURE DU RAPPORT | DÉTAILS |
|---|---|
|
Valeur de la taille du marché en |
US$ 40220.37 Million en 2026 |
|
Valeur de la taille du marché par |
US$ 217029.8 Million par 2035 |
|
Taux de croissance |
TCAC de 20.6 % de 2026 à 2035 |
|
Période de prévision |
2026 to 2035 |
|
Année de base |
2025 |
|
Données historiques disponibles |
2022-2024 |
|
Portée régionale |
Mondial |
|
Segments couverts |
Type et application |
Rapports connexes

-
Quelle sera la valeur projetée du marché de la mémoire flash NAND 3D d’ici 2035 ?
Le marché de la mémoire flash NAND 3D devrait atteindre 217 029,8 millions de dollars d’ici 2035, avec une croissance soutenue au cours de la période de prévision. La croissance du marché est soutenue par la demande croissante, les progrès technologiques et l'adoption croissante dans les principales industries d'utilisation finale du monde entier.
-
Quel est le TCAC attendu du marché de la mémoire flash NAND 3D au cours de la période 2026-2035 ?
Le marché de la mémoire flash NAND 3D devrait croître à un TCAC de 20,6 % au cours de la période de prévision de 2026 à 2035.
-
Quelles entreprises dominent le marché de la mémoire flash NAND 3D ?
Les principaux acteurs du marché de la mémoire flash NAND 3D incluent Samsung, Kioxia, WDC, Micron, SK Hynix, Intel
-
Quelle était la taille du marché de la mémoire flash NAND 3D en 2025 ?
Le marché de la mémoire flash NAND 3D était évalué à 33 350,22 millions de dollars en 2025, reflétant une forte demande et une adoption continue dans les principaux secteurs.

