

3D NANDフラッシュメモリ市場概要
3d nandフラッシュメモリの市場規模は、2025年に33億3,502万米ドルと評価され、2026年の4億2,037万米ドルから2035年までに21億7,029万米ドルに成長し、予測期間(2026年から2035年)中に20.6%のCAGRで成長すると予測されています。
3D NAND フラッシュ メモリ市場は、半導体メーカーが垂直積層を増やし、メモリ密度を向上させ、データ集約型のワークロードに合わせてストレージ アーキテクチャを最適化することで、急速な構造的拡大を遂げています。市場は、人工知能インフラストラクチャ、エンタープライズ ソリッド ステート ドライブ、大容量消費者向けデバイス、自動車エレクトロニクス、およびコネクテッド医療機器の影響をますます受けています。 TLC タイプは、ストレージ密度、パフォーマンス、耐久性、コストのバランスを反映して、市場需要の約 78% を占めると推定されています。同時に、ウェーハボンディング、垂直チャネル形成、高度なコントローラ統合、および上位層アーキテクチャの進歩により、メーカーはより大きな平面ダイ面積だけに依存することなく生産能力を向上させることができます。 300 層を超えるアーキテクチャへの移行により、NAND の大量生産における製造精度、電力効率、歩留まりの向上、信頼性への重点も強化されています。
米国は、クラウド インフラストラクチャ、エンタープライズ ストレージ、人工知能システム、自動車エレクトロニクス、および先進的な消費者向けデバイスからの強い需要により、3D NAND フラッシュ メモリにとって引き続き重要な市場です。北米は、大容量 SSD とデータ集約型コンピューティング システムの導入増加に支えられ、世界市場の需要の約 17% を占めると推定されています。 AI 指向のデータセンターは、大規模なデータセットを処理できる高密度 NAND ソリューションの導入をストレージ プロバイダーに奨励している一方、自動車および医療アプリケーションでは信頼性の高い不揮発性メモリに対する要件が高まっています。半導体製造、ストレージインフラストラクチャ、高度なコンピューティングへの継続的な投資により、米国全土で高性能 3D NAND ソリューションの需要が維持されることが予想されます。
無料サンプルをダウンロード このレポートの詳細はこちら
主な調査結果
- 主要な製品タイプ:TLC タイプは、コンシューマおよびエンタープライズ ストレージ アプリケーション全体にわたる密度、耐久性、パフォーマンス、コスト効率の組み合わせに支えられ、約 78% のシェアで市場のリーダーシップを維持すると予想されます。
- 主要なアプリケーション:家庭用電化製品は、スマートフォン、コンピューティング デバイス、ゲーム ハードウェア、その他のデータ集約型電子製品におけるストレージ要件の増加により、市場需要の約 55% を占めると予測されています。
- 主要地域:アジア太平洋地域は、集中的な半導体製造、大規模なエレクトロニクス生産拠点、広範な NAND サプライチェーン インフラストラクチャに支えられ、約 68% のシェアで世界市場をリードすると予想されています。
- 最も急速に成長している地域:北米は、AI データセンター、エンタープライズ SSD の導入、クラウド インフラストラクチャの拡張、および大容量ストレージ システムに対する需要の増加に支えられ、年間約 23% の成長を記録すると予測されています。
- テクノロジートレンド:超高層 3D NAND アーキテクチャはストレージ テクノロジーを再構築しており、主要な開発ロードマップは 400 層を超えて、ビット密度、電力効率、ウェーハあたりの容量を向上させています。
- 市場の推進力:企業のストレージ要件が急速に拡大するにつれ、AI インフラストラクチャは主要な需要促進要因となりつつあり、大容量 SSD 構成ではデータ集約型のワークロードに対応するマルチテラバイトの NAND アーキテクチャの必要性がますます高まっています。
- 競争環境:競争環境は引き続き主要供給企業 6 社に集中しており、各メーカーは市場での地位を強化するためにプロセスの移行、高度なレイヤーの開発、容量の最適化、特化した SSD ソリューションを加速しています。
- 今後の展望:家庭用電化製品、自動車、医療機器、高度なコンピューティング システムにおける高密度 NAND の継続的な採用を反映して、市場は 2026 年から 2035 年にかけて 20.6% の CAGR で拡大すると予測されています。
最新のトレンド
3D NAND フラッシュ メモリ市場における最も重要な技術トレンドは、垂直層数の増加とビット密度の向上に向けた急速な動きです。メーカーは 300 層を超えるアーキテクチャをますます追求しており、次世代開発ではシリコンの設置面積を比例的に増加させることなく増大するストレージ要件に対応するために 400 層を超えています。より高い層の構造により、ダイ内で使用可能なメモリ セルの数が増加し、より大容量の SSD やストレージ製品がサポートされます。ロジックとメモリアレイの製造を分離することで、スケーリングの柔軟性、製造効率、パフォーマンスを向上できるため、高度なウェハボンディングアプローチも重要になってきています。これらの開発は、ストレージ システムが大規模なデータセット、頻繁なデータ移動、およびますます要求の厳しいワークロードを処理する必要がある AI インフラストラクチャに特に関連しています。
もう 1 つの重要な傾向は、パフォーマンス重視の NAND ソリューションと容量重視の NAND ソリューションの差別化が進んでいることです。メーカーが大規模ストレージ環境向けに高密度アーキテクチャを推進する中、TLC タイプは速度、耐久性、密度のバランスが必要なアプリケーションに引き続き対応します。エンタープライズ SSD の需要により、インターフェースが改善され、消費電力が低減され、信頼性が向上した大容量 NAND 製品の開発が奨励されています。スマートフォン、コンピュータ、ゲーム システム、その他のデバイスは引き続き大規模なローカル ストレージを必要とするため、家庭用電化製品は依然として重要な需要の中心地です。ソフトウェア コンテンツ、センサー データ、ナビゲーション情報、診断記録、接続された機能がより高度になるにつれて、自動車エレクトロニクスや医療機器でも不揮発性メモリの使用が増加しています。
市場動向
ドライバ
"「人工知能により、高密度ストレージの需要が加速しています。」"
AI トレーニング、推論、データ準備、モデル提供環境では、効率的に保存してアクセスする必要がある大量の情報が生成されるため、人工知能インフラストラクチャは 3D NAND フラッシュ メモリの最も強力な需要促進要因の 1 つになりつつあります。企業のデータセンターでは、高度なコンピューティング システムと並行して大容量 SSD を導入するケースが増えており、過剰な電力を消費せずに高密度を実現する NAND アーキテクチャに対する需要が生じています。 AI 関連のストレージ要件により、シーケンシャル データとランダム データのパフォーマンス、耐久性、遅延、デバイスあたりの容量の重要性も高まっています。
大容量エンタープライズストレージの拡大により、より大きなダイ容量と改善されたインターフェイスを備えた高度な 3D NAND アーキテクチャに対する需要が強化されています。そのため、メーカーは上位層プロセス、ウェーハ接合技術、最適化されたメモリアレイ設計への投資を増やしています。家庭用電化製品は、高解像度のメディア、人工知能機能、ゲーム、アプリケーション、ローカルに保存されたコンテンツをデバイスに組み込むことが増えているため、新たな需要層が追加されています。市場全体は 2026 年から 2035 年の間に 20.6% の CAGR で成長すると予測されており、データ量の拡大が予測期間を通じて引き続き基本的な需要促進要因となると予想されます。
拘束
"「複雑なスケーリング要件により、製造の困難さとコストの圧力が増大します。」"
垂直層の数が増加すると、製造業者は高さの増加するメモリスタック全体にわたってアライメント、チャネルの均一性、材料の安定性、電気的特性、および構造的信頼性を維持する必要があるため、プロセスが大幅に複雑になります。 300 層を超えると、堆積、エッチング、ウェーハの取り扱い、プロセスの統合をより厳密に制御する必要があります。層数が 400 を超えて増加するにつれて、メーカーは商業的に許容可能な歩留まりを維持しながら、さらなるウェーハストレスと信頼性の考慮事項に対処する必要があります。
高度な 3D NAND プロセスは特殊な蒸着、エッチング、リソグラフィー、ウェーハボンディング、検査、テスト機能に依存しているため、製造の複雑さによって必要な資本も増加する可能性があります。メモリ構造に何百もの垂直方向に積層された層が含まれる場合、歩留まりの低下は生産の経済性に重大な影響を与える可能性があります。さらに、NAND メーカーは、新しいプロセス世代への投資と、家庭用電化製品、エンタープライズ ストレージ、自動車、医療アプリケーションにわたる需要条件のバランスを取る必要があります。これらの要因により、予想される容量使用率が当面の拡張を正当化できない場合、テクノロジー世代間の移行が遅くなる可能性があります。
機会
"「AI ストレージと大容量 SSD が新たな成長の機会をもたらしています。」"
AI データセンター、クラウド コンピューティング、エンタープライズ アプリケーション、大規模分析は、より大容量の NAND 製品の機会を生み出しています。最新のデータ インフラストラクチャでは、処理と取得のための迅速なアクセスを提供しながら、ますます大規模なデータセットを保持できるストレージ システムが必要です。この環境では、コンパクトな物理パッケージ内でより高い容量を実現できる 3D NAND アーキテクチャが好まれます。 AI 対応アプリケーションにより、ワークステーション、エッジ コンピューティング システム、自動車プラットフォーム、コネクテッド デバイスにおけるストレージ要件も増加しているため、この機会は従来のエンタープライズ ストレージを超えて広がっています。
自動車アプリケーションには、より多くの電子制御システム、高度な運転支援機能、ナビゲーション データベース、インフォテインメント プラットフォーム、カメラ システム、およびソフトウェア定義の機能が車両に組み込まれているため、新たな機会が拡大しています。医療機器も同様に、画像処理、診断、患者記録、組み込みソフトウェア、およびデバイス データ用の信頼できる不揮発性メモリに対する需要を生み出します。家庭用電化製品は依然として約 55% で最大のアプリケーション カテゴリですが、自動車や医療機器への多様化が進むことで、さらなる需要の流れが生まれる可能性があります。耐久性、信頼性、密度、電力効率を向上させるメーカーは、ストレージの強度が高まるにつれて、より広範囲のアプリケーション要件に対応できるようになります。
チャレンジ
"「信頼性と効率を損なうことなく、より高い密度を達成する必要があります。」"
3D NAND フラッシュ メモリ市場の中心的な技術的課題は、メモリ構造が高くなり、セル寸法がますますコンパクトになる中、パフォーマンスと信頼性を維持することです。層数が増えると、チャネル形成、電気的均一性、ウェーハの安定性、熱管理、およびエラー修正に対する要件がより厳しくなります。メーカーは、同時に密度を高め、大規模な生産量にわたって許容可能な耐久性、保持、読み取りパフォーマンス、書き込みパフォーマンス、および動作安定性を維持する必要があります。
もう 1 つの課題は、さまざまなアプリケーション間でパフォーマンスと容量の要件のバランスを取ることです。エンタープライズ SSD は耐久性と持続的なパフォーマンスを優先する場合がありますが、家庭用電化製品は容量、コスト、エネルギー効率を重視することがよくあります。自動車システムは長い動作寿命と、厳しい環境条件下でも安定したパフォーマンスを必要とする場合がありますが、医療機器は信頼性とデータの完全性をより重視する場合があります。したがって、市場はメーカーに対し、密度だけを追求するのではなく、複数のパラメータを最適化することを求めています。業界が 400 層を超えるアーキテクチャに向けて進むにつれて、一貫した製造歩留まりと信頼性の高いデバイス特性を維持することは、商業的な拡張性にとって引き続き不可欠です。
セグメンテーション分析
無料サンプルをダウンロード このレポートの詳細はこちら
無料サンプルをダウンロード このレポートの詳細はこちら
種類別
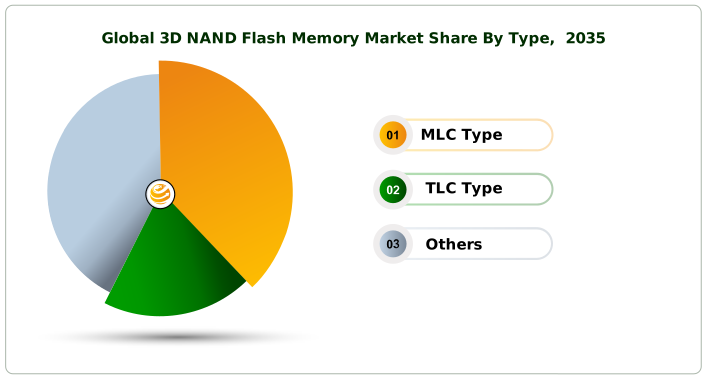
MLCタイプ:MLC タイプは 3D NAND フラッシュ メモリ市場の約 14% を占めると推定されています。 MLC はセルあたり 2 ビットを保存し、耐久性、信頼性、パフォーマンス、ストレージ密度のバランスが重要なアプリケーションに引き続き対応します。高密度 NAND テクノロジーは急速に拡大していますが、MLC は、書き込み耐久性と予測可能なパフォーマンスが重視される、特定の産業用、組み込み用、エンタープライズ用、および特殊なストレージ環境で依然として重要です。コントローラー テクノロジーとエラー管理技術の継続的な改善により、特殊なアプリケーション全体で MLC ベースのアーキテクチャの使用可能な役割が拡張されています。
TLCタイプ:TLC タイプは市場の約 78% を占め、セルあたり 3 ビットを保存しながら、容量、パフォーマンス、耐久性、および製造経済性の実質的なバランスを提供するため、引き続き主要な製品カテゴリです。 TLC テクノロジーは、家庭用電化製品、エンタープライズ SSD、コンピューティング デバイス、自動車プラットフォーム、その他のストレージ集約型システムに広く適しています。マルチテラバイトストレージへの需要の高まりによりその地位が強化される一方、コントローラーアルゴリズム、エラー修正、ファームウェアの最適化、NANDプロセステクノロジーの改善により実用的なパフォーマンスが向上し続けています。このセグメントは、2026 年から 2035 年の予測期間を通じてリーダーシップを維持すると予想されます。
その他:その他の製品は市場の約 8% を占めており、特殊なパフォーマンス、容量、耐久性、またはアプリケーションの要件を満たす代替 3D NAND 構成が含まれます。このカテゴリの需要は、高度なメモリ アーキテクチャとアプリケーション固有のストレージ ソリューションの開発に影響されます。層数が 300 層を超え、次世代設計では 400 層に近づくかそれを超えるため、メーカーは密度と効率を向上させるためにさまざまなセル構成とプロセスアプローチを評価しています。したがって、この分野は、継続的な半導体革新と新たなストレージ要件にわたる NAND ソリューションの多様化から恩恵を受けることができます。
用途別
家電:現代のデバイスでは、アプリケーション、オペレーティング システム、写真、ビデオ、ゲーム、AI 対応機能のためにますます大容量のストレージ容量が必要となるため、3D NAND フラッシュ メモリは家庭用電化製品で広く使用されています。スマートフォン、タブレット、パーソナル コンピューター、ゲーム デバイス、デジタル カメラ、および接続された電子機器は、高密度 NAND ソリューションへの依存度が高まっています。 TLC タイプは、記憶密度、パフォーマンス、耐久性、コスト効率を兼ね備えているため、依然として特に適しています。より高い層の 3D NAND アーキテクチャにより、メーカーは電力効率を向上させながら、コンパクトなパッケージ内で容量を増やすことが可能になります。
医療機器: 医療機器は、現代の医療機器が生成し処理するデジタル情報の量が増加しているため、3D NAND フラッシュ メモリの重要な応用分野となっています。診断システム、画像装置、モニタリング装置、実験器具、ポータブル医療技術には、オペレーティング ソフトウェア、患者関連情報、診断記録、およびデバイス生成データを保存するための信頼できる不揮発性ストレージが必要です。 3D NAND は、コンパクトな物理設計内で高い記憶密度を提供し、スペースと電力効率が重要な機器をサポートします。メーカーはまた、長期運用に耐えられる信頼性の高い耐久性とデータ保持特性も求めています。
自動車: 車両にはより優れた電子コンテンツ、接続性、ソフトウェア、およびデータ処理機能が組み込まれているため、車載アプリケーションでは 3D NAND フラッシュ メモリの重要性がますます高まっています。最新の車両プラットフォームには、インフォテインメント システム、ナビゲーション データベース、高度な運転支援機能、デジタル マップ、カメラ情報、オペレーティング ソフトウェア、その他の組み込みアプリケーション用のストレージが必要となる場合があります。 3D NAND は、コンパクトな電子アーキテクチャをサポートしながら、高密度ストレージを提供します。自動車システムは、延長された車両ライフサイクルおよび厳しい環境条件にわたって信頼性の高い動作も必要とします。コネクテッド ビークルやソフトウェア デファインド ビークル アーキテクチャの採用が増えているため、追加のストレージ要件が生じています。
その他: その他セグメントには、家庭用電化製品、医療機器、自動車以外のアプリケーションが含まれており、高密度不揮発性ストレージを必要とするさまざまなシステムをカバーしています。エンタープライズ ストレージ、産業機器、ネットワーキング システム、組み込みコンピューティング プラットフォーム、特殊な電子デバイスは、ソフトウェア、アプリケーション データ、構成情報、ローカル ストレージのオペレーティングに 3D NAND を使用できます。上位層のアーキテクチャは、コンパクトな物理パッケージ内で大容量を提供する必要がある場合に特に役立ちます。 TLC タイプは、これらのアプリケーションの多くに対して密度とパフォーマンスの効果的なバランスを提供できると同時に、特殊な構成でさまざまな耐久性要件に対応できます。
地域別の見通し
無料サンプルをダウンロードこのレポートの詳細はこちら
アジア太平洋地域
アジア太平洋地域は 3D NAND フラッシュ メモリの主要地域市場であり、世界需要の約 68% を占めています。この地域は、高度に集中した半導体製造エコシステム、広範なエレクトロニクス生産能力、確立された部品サプライチェーン、スマートフォン、コンピューティング製品、ストレージデバイス、および自動車エレクトロニクスに対する強い需要の恩恵を受けています。大規模な NAND 製造事業と半導体インフラストラクチャーのサポートにより、この地域はメモリーのバリューチェーン全体で重要な地位を築いています。この地域は、ますます大容量のストレージ容量を必要とする複数のデバイス カテゴリの生産と消費をサポートしているため、家庭用電化製品は特に重要です。
アジア太平洋地域はまた、継続的な半導体投資、先進的なパッケージング開発、データセンターインフラストラクチャの拡大からも恩恵を受けています。メーカーはより高層の 3D NAND アーキテクチャへの注力を強めており、技術ロードマップは 300 層を超え、400 層以上に向けて進んでいます。エンタープライズ SSD、人工知能インフラストラクチャ、モバイル デバイス、および接続された自動車システムからの需要により、さらなる機会が生まれています。したがって、この地域の68%のシェアは、その製造集中と幅広い下流エレクトロニクス基盤の両方を反映しており、アジア太平洋地域が3D NANDフラッシュメモリ市場の主要な地理的中心となっています。
北米
北米は世界の 3D NAND フラッシュ メモリ市場の約 17% を占めており、AI インフラストラクチャ、クラウド コンピューティング能力、エンタープライズ ストレージ要件、先進的な半導体エコシステムの拡大により、その重要性がますます高まっています。大規模なデータセンターには、大量のデータセット、モデル開発ワークロード、アプリケーション データ、および頻繁な情報移動を処理できる大容量ストレージ システムが必要です。その結果、エンタープライズ SSD の導入により、耐久性、パフォーマンス、電力効率が向上した高密度 NAND 製品の需要がサポートされています。
北米は最も急成長している地域市場であると予測されており、予測期間中は年間約 23% の拡大が見込まれます。この地域の成長は、AI を中心としたコンピューティング投資、クラウド インフラストラクチャの拡張、企業のデジタル化、自動車エレクトロニクス、および高度なコンピューティング環境全体にわたるストレージ要件の増加によって支えられています。大容量 SSD への需要により、メーカーやストレージ システム開発者は、ますます高密度の NAND アーキテクチャを採用するようになっています。データ集約型テクノロジーへの継続的な投資により、2035 年まで北米の世界市場への貢献が強化されると予想されます。
ヨーロッパ
ヨーロッパは世界の 3D NAND フラッシュ メモリ市場の約 9% を占めており、その需要は自動車エレクトロニクス、産業用コンピューティング、民生用デバイス、エンタープライズ インフラストラクチャ、および特殊な医療機器によって支えられています。車両にはますます洗練された電子アーキテクチャ、インフォテインメント システム、高度な運転支援機能、ナビゲーション データベース、およびソフトウェア定義の機能が組み込まれているため、自動車アプリケーションは特に重要です。これらのシステムには、適切な耐久性と信頼性特性を備えた信頼性の高い不揮発性ストレージが必要であり、高度な NAND ソリューションの機会が生まれます。
欧州の需要は、産業のデジタル化とデータ集約型アプリケーションの拡大によっても支えられています。メーカーやテクノロジー企業は、エネルギー効率、コンパクトなストレージ設計、メモリ密度の向上をますます重視しています。 300 層以上、将来的には 400 層以上の NAND アーキテクチャの開発により、コンパクトなパッケージ内でより大容量をサポートできるため、物理スペースと消費電力が重要なアプリケーションに利益をもたらします。欧州の約 9% の市場シェアは、2035 年まで自動車および産業技術の採用によって支えられ続けると予想されます。
ラテンアメリカ
ラテンアメリカは世界の 3D NAND フラッシュ メモリ需要の約 3% を占めており、その消費は主に家庭用電化製品、コンピューティング機器、自動車システム、拡大するデジタル インフラストラクチャによって支えられています。スマートフォンの使用量の増加、接続されたデバイス、パーソナル コンピューティング、企業のデジタル化により、ストレージ容量の需要が増大しています。デバイス メーカーが大規模なストレージ構成を組み込むにつれて、TLC タイプの製品は容量とコスト効率の組み合わせから恩恵を受けることができます。
クラウド サービスとデジタル アプリケーションの拡大により、NAND ベースのエンタープライズ ストレージ システムに対する間接的な需要も生まれています。新しい車両プラットフォーム内でコネクテッド機能や電子コンテンツが増加するにつれて、自動車エレクトロニクスは新たな開発の機会を提供します。現在のラテンアメリカのシェアは約 3% ですが、データ集約型の消費者および企業向けテクノロジの採用拡大により、2026 ~ 2035 年の期間に高密度 3D NAND フラッシュ メモリに対する地域の要件が徐々に増加する可能性があります。
中東とアフリカ
中東とアフリカは世界の3D NANDフラッシュメモリ市場の約3%を占めています。需要は、家庭用電化製品、通信インフラ、エンタープライズ コンピューティング、自動車エレクトロニクス、ヘルスケア テクノロジー、デジタル化の進展に関連しています。データ インフラストラクチャの拡大により、より大量のビジネス データ、マルチメディア データ、およびアプリケーション データを管理できるストレージ システムに対する要件が生じています。スマートフォン、コンピュータ、接続デバイスではより大容量のストレージ容量がますます必要となるため、家庭用電化製品は引き続き重要な需要源となっています。
ヘルスケアのデジタル化と接続された医療機器も、不揮発性メモリ ソリューションの機会を生み出しています。医療システムには、診断情報、画像関連データ、デバイス ソフトウェア、および操作記録のための信頼できるストレージが必要な場合があります。コネクテッドでソフトウェア集約型の車両プラットフォームが拡大するにつれて、自動車エレクトロニクスはさらなる成長の道を提供します。この地域のシェアは約 3% にとどまりますが、デジタル インフラストラクチャ、エンタープライズ コンピューティング、ヘルスケア テクノロジー、コネクテッド デバイスへの継続的な投資により、予測期間中に対応可能な市場が拡大する可能性があります。
3D NAND フラッシュ メモリのトップ企業のリスト
- Samsung
- Kioxia
- WDC
- Micron
- SK Hynix
- Intel
市場シェア上位2社
- サムスン:サムスンは、広範な半導体製造能力、高度な垂直型 NAND 開発、およびコンシューマおよびエンタープライズ ストレージにわたる広範な参加に支えられ、3D NAND フラッシュ メモリ市場で主導的な競争力を維持しています。その推定市場シェアは約 32% であり、高層アーキテクチャ、製造効率、および大容量メモリ ソリューションへの継続的な投資によって競争力が強化されています。
- キオクシア:キオクシアは市場の約 18% を占めており、引き続き 3D NAND 開発およびストレージ技術の主要な参加者です。その競争力は、垂直型メモリ アーキテクチャ、高密度 NAND ソリューション、SSD 指向のテクノロジーの継続的な進歩によって支えられています。同社は、大容量化とストレージ効率の向上をサポートする高度なアーキテクチャを備えた、レイヤ数の増加に向けた業界の移行に特に関連しています。
投資分析
3D NAND フラッシュメモリ市場における投資活動は、より上位層のアーキテクチャ、高度なウェーハ処理、生産歩留まりの向上、および大容量ストレージソリューションにますます重点を置いています。市場は 2026 年から 2035 年にかけて 20.6% の CAGR で拡大すると予測されており、メーカーにとっては消費電力と製造の複雑さを制御しながらメモリ密度を向上させる大きなインセンティブが生まれます。資本配分は 300 層を超えるアーキテクチャをサポートできるプロセス テクノロジーにますます向けられており、開発ロードマップは 400 層以上の構成に向けて移行しています。投資は、エンタープライズ SSD、人工知能インフラストラクチャ、クラウド コンピューティング、および大容量の消費者向けデバイスに対する需要の増大にも影響を受けています。
自動車や医療機器で組み込みストレージの使用が増加するにつれ、投資機会は従来の家庭用電化製品を超えて拡大しています。現在、家電製品はアプリケーション需要の約 55% を占めていますが、自動車および医療アプリケーションはさらなる多様化の機会を提供しています。アジア太平洋地域は半導体製造エコシステムが集中しているため、世界市場の需要の約68%を占めていますが、北米はAIインフラストラクチャとエンタープライズストレージの要件の増加に伴い、年間約23%の成長が見込まれています。こうした地域の動向により、高度な製造能力、製品認定、パッケージング技術、コントローラーの統合、およびアプリケーション固有の NAND ソリューションへの投資が促進されています。
新製品開発
新製品開発は、密度、信頼性、耐久性、読み書き性能、エネルギー効率を向上させながら、NAND 層数を増やすことに重点を置いています。現在のテクノロジー ロードマップは 300 レイヤーを超えて進んでおり、400 レイヤーを超えるアーキテクチャをターゲットとした高度な開発が行われています。より高い層の構造により、メーカーはコンパクトな半導体パッケージ内のストレージ容量を増やすことができ、スマートフォン、コンピューティング システム、エンタープライズ SSD、AI インフラストラクチャの増大する要件をサポートできます。製品エンジニアリングでは、セル密度が増加しても安定したパフォーマンスを維持するために、エラー修正、コントローラー調整、ファームウェアの最適化、および熱管理の改善にも重点を置いています。
自動車および医療機器向けのアプリケーション固有のストレージ ソリューションに向けた開発も拡大しています。車載用 NAND 製品では、車両の長いライフサイクルにわたって信頼性の高い動作がますます必要とされており、一方、医療機器では、ソフトウェア、診断情報、画像関連データ、および動作記録のための信頼できるストレージが必要です。 TLC タイプは、密度、性能、耐久性、コスト効率の実用的な組み合わせを提供するため、市場需要の約 78% を占め続けています。したがって、メーカーは、さまざまな耐久性と信頼性の要件に合わせて設計された特殊な製品と並行して、より大容量の TLC ソリューションを開発しており、3D NAND テクノロジーが幅広いアプリケーションに対応できるようにしています。
最近の 5 つの進展
- 2024 年 3 月:メーカーは高層 3D NAND アーキテクチャの開発を加速し、半導体の設置面積を比例的に増加させることなくビット密度と記憶容量を向上させるために、技術プログラムは 300 層を超える構造をますますターゲットにしています。
- 2024 年 8 月:NAND 技術の開発では、高度なウェハボンディング技術とメモリアレイ統合技術がますます重視され、ロジックとメモリ構造のより柔軟なスケーリングをサポートしながら、ますます高くなる垂直スタックに関連する製造要件に対処しています。
- 2025 年 1 月:人工知能とデータ集約型コンピューティングにより、大規模なデータセット、迅速なデータ アクセス、および持続的なワークロード要件をサポートできるストレージ製品への需要が高まるにつれて、大容量エンタープライズ SSD の開発はさらに勢いを増しました。
- 2025 年 10 月:半導体メーカーは、400層に近づくかそれを超える次世代NANDアーキテクチャへの注力を拡大し、将来の大容量ストレージ製品に向けた密度、電力効率、製造歩留まり、信頼性の向上を強調しています。
- 2026 年 6 月:製品開発はアプリケーションの多様化をますますターゲットにしており、耐久性、容量、信頼性のさまざまな組み合わせを必要とする自動車エレクトロニクス、医療機器、民生機器、エンタープライズストレージ向けに最適化された高度な NAND ソリューションが採用されています。
レポートの対象範囲
3D NAND フラッシュ メモリ市場分析は、MLC タイプ、TLC タイプ、その他をカバーしており、推定シェアはそれぞれ 14%、78%、8% です。これら 3 つの製品カテゴリは、合計で正確に 100% のシェアを表します。 TLC タイプは、セルあたり 3 ビットのアーキテクチャにより、ストレージ密度、パフォーマンス、耐久性、コストのバランスが取れているため、依然として主要なカテゴリです。アプリケーション カバレッジには、家庭用電化製品が約 55%、医療機器が 15%、自動車が 18%、その他が 12% 含まれており、正確に合計 100% のアプリケーション シェアを表します。
地理的範囲には、アジア太平洋が約 68%、北米が 17%、ヨーロッパが 9%、ラテンアメリカが 3%、中東とアフリカが 3% 含まれており、正確に合わせた地域シェアは 100% になります。アジア太平洋地域は、半導体製造の集中と広範なエレクトロニクスエコシステムにより、依然として主要な地域であり、一方、北米は年間約 23% で最も急成長している地域であると予測されています。競争環境にはサムスン、キオクシア、WDC、マイクロン、SK ハイニックス、インテルが含まれており、技術開発はますます層数の増加、大容量 SSD、AI ストレージ要件、およびアプリケーション固有のメモリ ソリューションに重点を置いています。
| レポート範囲 | 詳細 |
|---|---|
|
市場規模(価値) |
US$ 40220.37 Million における 2026 |
|
市場規模(価値)— 区分別 |
US$ 217029.8 Million 別 2035 |
|
成長率 |
CAGR 20.6 %(開始) 2026 〜 2035 |
|
予測期間 |
2026 to 2035 |
|
基準年 |
2025 |
|
利用可能な過去データ |
2022-2024 |
|
地域範囲 |
グローバル |
|
対象セグメント |
種類と用途 |
関連レポート

-
2035 年までに 3D NAND フラッシュ メモリ市場の予測価値はいくらになるでしょうか?
3D NAND フラッシュ メモリ市場は、2035 年までに 2,170 億 2,980 万米ドルに達すると予測されており、予測期間中に安定したペースで拡大します。市場の成長は、需要の高まり、技術の進歩、世界中の主要な最終用途産業における採用の増加によって支えられています。
-
2026 ~ 2035 年の 3D NAND フラッシュ メモリ市場の予想 CAGR はどれくらいですか?
3D NAND フラッシュ メモリ市場は、2026 年から 2035 年の予測期間中に 20.6% の CAGR で成長すると予想されています。
-
3D NAND フラッシュ メモリ市場をリードしているのはどの企業ですか?
3D NAND フラッシュメモリ市場市場の主要企業には、Samsung、Kioxia、WDC、Micron、SK Hynix、Intel が含まれます
-
2025 年の 3D NAND フラッシュ メモリ市場の規模はどれくらいですか?
3D NAND フラッシュ メモリ市場は、主要産業における旺盛な需要と継続的な採用を反映して、2025 年に 33 億 3 億 5,022 万米ドルと評価されています。

