

Panoramica del mercato delle memorie flash NAND 3D
Il mercato delle memorie 3D Nand Flash è stato valutato a 33.350,22 milioni di dollari nel 2025 ed è destinato a crescere da 40.220,37 milioni di dollari nel 2026 a 217.029,8 milioni di dollari entro il 2035, crescendo a un CAGR del 20,6% durante il periodo di previsione (2026-2035).
Il mercato delle memorie flash NAND 3D sta attraversando una rapida espansione strutturale poiché i produttori di semiconduttori aumentano lo stacking verticale, migliorano la densità della memoria e ottimizzano le architetture di storage per carichi di lavoro ad alta intensità di dati. Il mercato è sempre più influenzato dalle infrastrutture di intelligenza artificiale, dalle unità a stato solido aziendali, dai dispositivi consumer ad alta capacità, dall'elettronica automobilistica e dalle apparecchiature mediche connesse. Si stima che il tipo TLC rappresenti circa il 78% della domanda di mercato, riflettendo il suo equilibrio tra densità di storage, prestazioni, durata e costi. Allo stesso tempo, i progressi nel bonding dei wafer, nella formazione di canali verticali, nell'integrazione avanzata dei controller e nelle architetture di livello superiore stanno consentendo ai produttori di aumentare la capacità senza fare affidamento esclusivamente su una maggiore area planare del die. La transizione verso architetture che superano i 300 strati sta inoltre rafforzando l'attenzione sulla precisione produttiva, sull'efficienza energetica, sul miglioramento della resa e sull'affidabilità nella produzione NAND di volumi elevati.
Gli Stati Uniti rimangono un mercato importante per le memorie flash NAND 3D a causa della forte domanda da parte di infrastrutture cloud, storage aziendale, sistemi di intelligenza artificiale, elettronica automobilistica e dispositivi di consumo avanzati. Si stima che il Nord America rappresenti circa il 17% della domanda del mercato globale, supportata dalla crescente implementazione di SSD ad alta capacità e di sistemi informatici ad alta intensità di dati. I data center orientati all'intelligenza artificiale stanno incoraggiando i fornitori di storage a implementare soluzioni NAND a densità più elevata in grado di gestire set di dati di grandi dimensioni, mentre le applicazioni automobilistiche e mediche stanno aumentando i requisiti di memoria non volatile affidabile. Si prevede che i continui investimenti nella produzione di semiconduttori, nelle infrastrutture di storage e nell'informatica avanzata sosterranno la domanda di soluzioni NAND 3D ad alte prestazioni negli Stati Uniti.
Scarica campione gratuito per saperne di più su questo rapporto.
Risultati chiave
- Tipo di prodotto principale:Si prevede che TLC Type manterrà la leadership di mercato con una quota di circa il 78%, supportata dalla sua combinazione di densità, resistenza, prestazioni ed efficienza dei costi nelle applicazioni di storage consumer e aziendali.
- Applicazione principale:Si prevede che l'elettronica di consumo rappresenterà circa il 55% della domanda di mercato, guidata dai crescenti requisiti di archiviazione di smartphone, dispositivi informatici, hardware di gioco e altri prodotti elettronici ad alta intensità di dati.
- Regione leader:Si prevede che l'Asia Pacifico guiderà il mercato globale con una quota di circa il 68%, supportata da una produzione concentrata di semiconduttori, da grandi basi di produzione di componenti elettronici e da un'ampia infrastruttura della catena di fornitura NAND.
- Regione in più rapida crescita:Si prevede che il Nord America registrerà una crescita annua di circa il 23%, supportata da data center AI, implementazione di SSD aziendali, espansione dell'infrastruttura cloud e crescente domanda di sistemi di storage ad alta capacità.
- Tendenza tecnologica:Le architetture NAND 3D a livello ultra alto stanno rimodellando la tecnologia di storage, con roadmap di sviluppo leader che vanno oltre i 400 livelli per migliorare la densità di bit, l'efficienza energetica e la capacità per wafer.
- Driver di mercato:L'infrastruttura AI sta diventando un importante catalizzatore della domanda poiché i requisiti di storage aziendale si espandono rapidamente, con configurazioni SSD ad alta capacità che richiedono sempre più architetture NAND multi-terabyte per carichi di lavoro ad alta intensità di dati.
- Panorama competitivo:L'ambiente competitivo rimane concentrato attorno alle 6 principali società fornite, con i produttori che accelerano le transizioni dei processi, lo sviluppo di livelli avanzati, l'ottimizzazione della capacità e soluzioni SSD specializzate per rafforzare le posizioni di mercato.
- Prospettive future:Si prevede che il mercato si espanderà a un CAGR del 20,6% dal 2026 al 2035, riflettendo l'adozione sostenuta di NAND ad alta densità nei settori dell'elettronica di consumo, automobilistico, delle apparecchiature mediche e dei sistemi informatici avanzati.
Ultime tendenze
La tendenza tecnologica più significativa nel mercato delle memorie flash NAND 3D è il rapido movimento verso un numero maggiore di strati verticali e una migliore densità di bit. I produttori stanno perseguendo sempre più architetture superiori a 300 livelli, mentre lo sviluppo di prossima generazione si sta spostando oltre i 400 livelli per soddisfare i crescenti requisiti di storage senza aumentare proporzionalmente l'impronta di silicio. Le strutture di livello superiore possono aumentare il numero di celle di memoria disponibili all'interno di un die, supportando SSD e prodotti di storage di maggiore capacità. Anche gli approcci avanzati al collegamento dei wafer stanno diventando sempre più importanti perché separare la produzione della logica e degli array di memoria può migliorare la flessibilità di scalabilità, l'efficienza produttiva e le prestazioni. Questi sviluppi sono particolarmente rilevanti per l'infrastruttura AI, dove i sistemi di storage devono gestire set di dati di grandi dimensioni, movimenti frequenti di dati e carichi di lavoro sempre più impegnativi.
Un'altra tendenza importante è la crescente differenziazione tra soluzioni NAND orientate alle prestazioni e orientate alla capacità. TLC Type continua a servire applicazioni che richiedono un equilibrio tra velocità, resistenza e densità, mentre i produttori stanno sviluppando architetture a densità più elevata per ambienti di storage su larga scala. La domanda di SSD aziendali sta incoraggiando lo sviluppo di prodotti NAND di capacità maggiore con interfacce migliorate, consumo energetico inferiore e caratteristiche di affidabilità più elevate. L'elettronica di consumo rimane un importante centro di domanda perché smartphone, computer, sistemi di gioco e altri dispositivi continuano a richiedere una maggiore capacità di archiviazione locale. Anche l'elettronica automobilistica e le apparecchiature mediche stanno aumentando l'uso della memoria non volatile poiché il contenuto del software, i dati dei sensori, le informazioni di navigazione, le registrazioni diagnostiche e le funzioni connesse diventano più sofisticati.
Dinamiche di mercato
Autista
""L'intelligenza artificiale sta accelerando la domanda di storage ad alta densità.""
L'infrastruttura di intelligenza artificiale sta diventando uno dei più forti fattori trainanti della domanda di memoria flash NAND 3D perché l'addestramento dell'intelligenza artificiale, l'inferenza, la preparazione dei dati e gli ambienti di servizio dei modelli generano grandi quantità di informazioni che devono essere archiviate e accessibili in modo efficiente. I data center aziendali stanno implementando sempre più SSD ad alta capacità insieme a sistemi informatici avanzati, creando domanda per architetture NAND che forniscano alta densità senza un consumo energetico eccessivo. I requisiti di storage legati all'intelligenza artificiale stanno inoltre aumentando l'importanza delle prestazioni, della resistenza, della latenza e della capacità dei dati sequenziali e casuali per dispositivo.
L'espansione dello storage aziendale ad alta capacità sta rafforzando la domanda di architetture NAND 3D avanzate con capacità del die più grandi e interfacce migliorate. I produttori stanno quindi aumentando gli investimenti in processi di livello superiore, tecniche di bonding dei wafer e progetti ottimizzati di array di memoria. L'elettronica di consumo aggiunge un ulteriore livello di domanda perché i dispositivi incorporano sempre più contenuti multimediali ad alta risoluzione, funzioni di intelligenza artificiale, giochi, applicazioni e contenuti archiviati localmente. Considerato che si prevede che il mercato complessivo crescerà a un CAGR del 20,6% tra il 2026 e il 2035, si prevede che l'espansione dei volumi di dati rimarrà un fondamentale catalizzatore della domanda per tutto il periodo di previsione.
Contenimento
""I complessi requisiti di scalabilità aumentano le difficoltà di produzione e la pressione sui costi.""
L'aumento del numero di strati verticali introduce una sostanziale complessità del processo perché i produttori devono mantenere l'allineamento, l'uniformità dei canali, la stabilità dei materiali, le caratteristiche elettriche e l'affidabilità strutturale su stack di memoria sempre più alti. Il superamento dei 300 strati richiede un controllo più rigoroso di deposizione, incisione, gestione dei wafer e integrazione dei processi. Man mano che il numero di strati aumenta verso e oltre 400, i produttori devono affrontare ulteriori considerazioni sullo stress dei wafer e sull'affidabilità, pur mantenendo rese commercialmente accettabili.
La complessità della produzione può anche aumentare i requisiti di capitale perché i processi NAND 3D avanzati dipendono da capacità specializzate di deposizione, incisione, litografia, bonding dei wafer, ispezione e test. Le perdite di rendimento possono avere un effetto significativo sull'economia della produzione quando le strutture di memoria contengono centinaia di strati impilati verticalmente. Inoltre, i produttori di NAND devono bilanciare gli investimenti in nuove generazioni di processi con le condizioni della domanda nei settori dell'elettronica di consumo, dello storage aziendale, del settore automobilistico e delle applicazioni mediche. Questi fattori possono rallentare la transizione tra generazioni tecnologiche quando l'utilizzo previsto della capacità non giustifica un'espansione immediata.
Opportunità
""Lo storage AI e gli SSD ad alta capacità stanno aprendo nuove opportunità di crescita.""
I data center AI, il cloud computing, le applicazioni aziendali e l'analisi su larga scala stanno creando opportunità per prodotti NAND a capacità maggiore. Le moderne infrastrutture di dati richiedono sistemi di archiviazione in grado di contenere set di dati sempre più grandi fornendo allo stesso tempo un accesso rapido per l'elaborazione e il recupero. Questo ambiente favorisce le architetture NAND 3D in grado di fornire capacità più elevate all'interno di pacchetti fisici compatti. L'opportunità si estende oltre lo storage aziendale convenzionale perché le applicazioni abilitate all'intelligenza artificiale stanno aumentando anche i requisiti di storage nelle workstation, nei sistemi edge computing, nelle piattaforme automobilistiche e nei dispositivi connessi.
Le applicazioni automobilistiche rappresentano un'altra opportunità in espansione poiché i veicoli incorporano più sistemi di controllo elettronici, funzioni avanzate di assistenza alla guida, database di navigazione, piattaforme di infotainment, sistemi di telecamere e funzionalità definite dal software. Allo stesso modo, le apparecchiature mediche generano domanda di memoria non volatile affidabile per imaging, diagnostica, cartelle cliniche, software integrato e dati dei dispositivi. L'elettronica di consumo rimane la categoria di applicazione più ampia con una quota pari a circa il 55%, ma la crescente diversificazione nel settore automobilistico e delle apparecchiature mediche può creare ulteriori flussi di domanda. I produttori che migliorano la resistenza, l'affidabilità, la densità e l'efficienza energetica possono soddisfare una gamma più ampia di requisiti applicativi man mano che aumenta l'intensità dello storage.
Sfida
""Una densità più elevata deve essere raggiunta senza compromettere l'affidabilità e l'efficienza.""
La sfida tecnica centrale per il mercato delle memorie flash NAND 3D è mantenere le prestazioni e l'affidabilità man mano che le strutture di memoria diventano più alte e le dimensioni delle celle diventano sempre più compatte. Un numero maggiore di strati crea requisiti più esigenti per la formazione dei canali, l'uniformità elettrica, la stabilità dei wafer, la gestione termica e la correzione degli errori. I produttori devono contemporaneamente aumentare la densità e mantenere livelli accettabili di resistenza, conservazione, prestazioni di lettura e scrittura e stabilità operativa su grandi volumi di produzione.
Un'altra sfida riguarda il bilanciamento dei requisiti di prestazioni e capacità tra le diverse applicazioni. Gli SSD aziendali possono dare priorità alla resistenza e alle prestazioni sostenute, mentre l'elettronica di consumo spesso enfatizza la capacità, i costi e l'efficienza energetica. I sistemi automobilistici possono richiedere una lunga durata operativa e prestazioni stabili in condizioni ambientali impegnative, mentre le apparecchiature mediche possono porre maggiore enfasi sull'affidabilità e sull'integrità dei dati. Il mercato richiede quindi ai produttori di ottimizzare molteplici parametri piuttosto che perseguire solo la densità. Mentre il settore avanza verso architetture che superano i 400 livelli, il mantenimento di rendimenti produttivi costanti e caratteristiche affidabili dei dispositivi rimarrà essenziale per la scalabilità commerciale.
Analisi della segmentazione
Scarica campione gratuito per saperne di più su questo rapporto.
Scarica campione gratuito per saperne di più su questo rapporto.
Per tipi
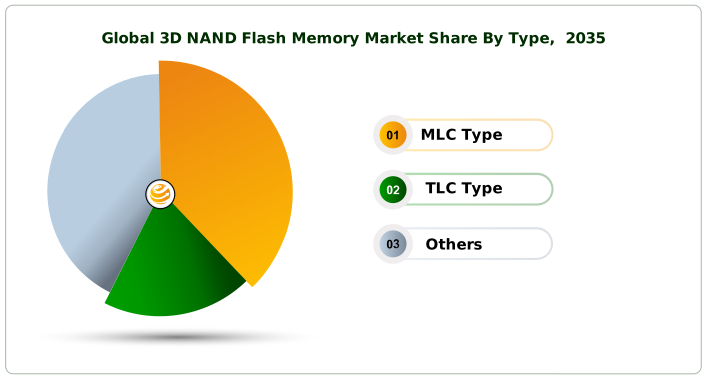
Tipo MLC:Si stima che il tipo MLC rappresenti circa il 14% del mercato delle memorie flash NAND 3D. MLC memorizza 2 bit per cella e continua a servire applicazioni in cui è importante un equilibrio tra resistenza, affidabilità, prestazioni e densità di archiviazione. Sebbene le tecnologie NAND a densità più elevata si siano espanse rapidamente, MLC rimane rilevante in selezionati ambienti di storage industriali, embedded, aziendali e specializzati in cui la resistenza in scrittura e le prestazioni prevedibili sono apprezzate. I continui miglioramenti nella tecnologia dei controller e nelle tecniche di gestione degli errori stanno contribuendo ad estendere il ruolo utilizzabile delle architetture basate su MLC in applicazioni specializzate.
Tipo TLC:Il tipo TLC rappresenta circa il 78% del mercato e rimane la categoria di prodotto dominante poiché memorizza 3 bit per cella fornendo al tempo stesso un equilibrio pratico tra capacità, prestazioni, resistenza ed economia di produzione. La tecnologia TLC è ampiamente adatta per l'elettronica di consumo, gli SSD aziendali, i dispositivi informatici, le piattaforme automobilistiche e altri sistemi ad alta intensità di archiviazione. La crescente domanda di storage multi-terabyte sta rafforzando la sua posizione, mentre i miglioramenti negli algoritmi del controller, nella correzione degli errori, nell'ottimizzazione del firmware e nella tecnologia di processo NAND continuano a migliorare le prestazioni pratiche. Si prevede che il segmento manterrà la propria leadership per tutto il periodo di previsione 2026-2035.
Altri:Altri rappresentano circa l'8% del mercato e includono configurazioni NAND 3D alternative che soddisfano requisiti specifici di prestazioni, capacità, resistenza o applicazioni. La domanda all'interno di questa categoria è influenzata dallo sviluppo di architetture di memoria avanzate e soluzioni di storage specifiche per l'applicazione. Poiché il numero degli strati supera i 300 e i progetti di prossima generazione si avvicinano o superano i 400, i produttori stanno valutando diverse configurazioni di celle e approcci di processo per migliorare la densità e l'efficienza. Il segmento può quindi trarre vantaggio dalla continua innovazione dei semiconduttori e dalla diversificazione delle soluzioni NAND per soddisfare i requisiti di storage emergenti.
Per applicazione
Elettronica di consumo: La memoria flash NAND 3D è ampiamente utilizzata nell'elettronica di consumo perché i dispositivi moderni richiedono capacità di archiviazione sempre maggiori per applicazioni, sistemi operativi, fotografie, video, giochi e funzionalità abilitate all'intelligenza artificiale. Smartphone, tablet, personal computer, dispositivi di gioco, fotocamere digitali e dispositivi elettronici connessi dipendono sempre più da soluzioni NAND ad alta densità. Il tipo TLC rimane particolarmente adatto perché combina densità di storage, prestazioni, durata ed efficienza dei costi. Le architetture NAND 3D di livello superiore consentono ai produttori di aumentare la capacità all'interno di pacchetti compatti, migliorando al tempo stesso l'efficienza energetica.
Attrezzature mediche: Le apparecchiature mediche rappresentano un'importante area di applicazione per le memorie flash NAND 3D perché i moderni dispositivi sanitari generano ed elaborano quantità crescenti di informazioni digitali. I sistemi diagnostici, le apparecchiature per l'imaging, i dispositivi di monitoraggio, gli strumenti di laboratorio e le tecnologie mediche portatili richiedono un'archiviazione affidabile e non volatile per software operativo, informazioni relative ai pazienti, registrazioni diagnostiche e dati generati dai dispositivi. La NAND 3D fornisce un'elevata densità di storage all'interno di design fisici compatti, supportando apparecchiature in cui lo spazio e l'efficienza energetica sono importanti. I produttori richiedono inoltre caratteristiche affidabili di resistenza e conservazione dei dati per il funzionamento a lungo termine.
Automobilistico: Le applicazioni automobilistiche stanno diventando sempre più importanti per la memoria flash NAND 3D poiché i veicoli incorporano maggiori contenuti elettronici, connettività, software e capacità di elaborazione dati. Le moderne piattaforme per veicoli possono richiedere l'archiviazione di sistemi di infotainment, database di navigazione, funzioni avanzate di assistenza alla guida, mappe digitali, informazioni sulla fotocamera, software operativo e altre applicazioni integrate. La NAND 3D fornisce storage ad alta densità supportando al tempo stesso architetture elettroniche compatte. I sistemi automobilistici richiedono inoltre un funzionamento affidabile durante i cicli di vita prolungati dei veicoli e in condizioni ambientali impegnative. La crescente adozione di veicoli connessi e di architetture di veicoli definite dal software sta creando ulteriori requisiti di archiviazione.
Altri: Il segmento Altri comprende applicazioni esterne all'elettronica di consumo, alle apparecchiature mediche e al settore automobilistico, coprendo diversi sistemi che richiedono storage non volatile ad alta densità. Lo storage aziendale, le apparecchiature industriali, i sistemi di rete, le piattaforme informatiche integrate e i dispositivi elettronici specializzati possono utilizzare la NAND 3D per il software operativo, i dati applicativi, le informazioni di configurazione e l'archiviazione locale. Le architetture di livello superiore sono particolarmente utili laddove è necessario fornire una grande capacità all'interno di pacchetti fisici compatti. Il tipo TLC può fornire un equilibrio efficace tra densità e prestazioni per molte di queste applicazioni, mentre le configurazioni specializzate possono soddisfare diversi requisiti di resistenza.
Prospettive regionali
Scarica campione gratuitoper saperne di più su questo rapporto.
Asia Pacifico
L'Asia Pacifico è il principale mercato regionale per le memorie flash NAND 3D, rappresentando circa il 68% della domanda globale. La regione beneficia di un ecosistema produttivo di semiconduttori altamente concentrato, di un'ampia capacità di produzione di componenti elettronici, di catene di fornitura di componenti consolidate e di una forte domanda di smartphone, prodotti informatici, dispositivi di archiviazione ed elettronica automobilistica. Le operazioni di produzione NAND su larga scala e le infrastrutture di supporto dei semiconduttori forniscono alla regione una posizione sostanziale lungo la catena del valore della memoria. L'elettronica di consumo è particolarmente importante perché la regione supporta la produzione e il consumo di molteplici categorie di dispositivi che richiedono capacità di stoccaggio sempre più elevate.
Anche l'Asia del Pacifico sta beneficiando dei continui investimenti nei semiconduttori, dello sviluppo di packaging avanzati e dell'espansione delle infrastrutture dei data center. I produttori stanno aumentando la loro attenzione sulle architetture NAND 3D di livello superiore, con roadmap tecnologiche che progrediscono oltre i 300 livelli e verso più di 400 livelli. La domanda da parte di SSD aziendali, infrastrutture di intelligenza artificiale, dispositivi mobili e sistemi automobilistici connessi sta creando ulteriori opportunità. La quota del 68% della regione riflette quindi sia la sua concentrazione manifatturiera che la sua ampia base di elettronica a valle, rendendo l'Asia Pacifico il principale centro geografico del mercato delle memorie flash NAND 3D.
America del Nord
Il Nord America rappresenta circa il 17% del mercato globale delle memorie flash NAND 3D e sta diventando sempre più importante grazie alla sua infrastruttura AI in espansione, alla capacità di cloud computing, ai requisiti di storage aziendale e all'ecosistema avanzato di semiconduttori. I data center su larga scala richiedono sistemi di storage ad alta capacità in grado di gestire set di dati sostanziali, carichi di lavoro di sviluppo di modelli, dati applicativi e frequenti spostamenti di informazioni. L'implementazione di SSD aziendali supporta di conseguenza la domanda di prodotti NAND a densità più elevata con resistenza, prestazioni ed efficienza energetica migliorate.
Si prevede che il Nord America sarà il mercato regionale in più rapida crescita, con un'espansione annua di circa il 23% durante il periodo di previsione. La crescita della regione è supportata da investimenti informatici incentrati sull'intelligenza artificiale, dall'espansione dell'infrastruttura cloud, dalla digitalizzazione aziendale, dall'elettronica automobilistica e dai crescenti requisiti di archiviazione in ambienti informatici avanzati. La domanda di SSD ad alta capacità sta incoraggiando i produttori e gli sviluppatori di sistemi di storage ad adottare architetture NAND sempre più dense. Si prevede che i continui investimenti in tecnologie ad alta intensità di dati rafforzeranno il contributo del Nord America al mercato globale fino al 2035.
Europa
L'Europa rappresenta circa il 9% del mercato globale delle memorie flash NAND 3D, con una domanda supportata da elettronica automobilistica, informatica industriale, dispositivi di consumo, infrastrutture aziendali e apparecchiature mediche specializzate. Le applicazioni automobilistiche sono particolarmente rilevanti poiché i veicoli incorporano architetture elettroniche, sistemi di infotainment, funzioni avanzate di assistenza alla guida, database di navigazione e funzionalità definite dal software sempre più sofisticate. Questi sistemi richiedono storage non volatile affidabile con adeguate caratteristiche di resistenza e affidabilità, creando opportunità per soluzioni NAND avanzate.
La domanda europea è sostenuta anche dalla digitalizzazione industriale e dall'espansione delle applicazioni ad alta intensità di dati. I produttori e le aziende tecnologiche danno sempre più importanza all'efficienza energetica, al design compatto dello storage e a una maggiore densità di memoria. Lo sviluppo di architetture NAND a oltre 300 strati e future a oltre 400 strati può supportare una maggiore capacità all'interno di pacchetti compatti, a vantaggio delle applicazioni in cui lo spazio fisico e il consumo energetico sono importanti. Si prevede che la quota di mercato europea pari a circa il 9% rimarrà sostenuta dall'adozione della tecnologia automobilistica e industriale fino al 2035.
America Latina
L'America Latina rappresenta circa il 3% della domanda globale di memorie flash NAND 3D, con un consumo sostenuto principalmente da elettronica di consumo, apparecchiature informatiche, sistemi automobilistici e infrastruttura digitale in espansione. Il crescente utilizzo degli smartphone, dei dispositivi connessi, dei personal computer e della digitalizzazione aziendale stanno contribuendo a una maggiore domanda di capacità di archiviazione. Poiché i produttori di dispositivi incorporano configurazioni di storage più grandi, i prodotti di tipo TLC possono trarre vantaggio dalla loro combinazione di capacità ed efficienza dei costi.
L'espansione dei servizi cloud e delle applicazioni digitali sta inoltre creando una domanda indiretta di sistemi di storage aziendale basati su NAND. L'elettronica automobilistica offre un'altra opportunità di sviluppo poiché le funzionalità connesse e i contenuti elettronici aumentano all'interno delle piattaforme di veicoli più recenti. Sebbene la quota attuale dell'America Latina sia pari a circa il 3%, una maggiore adozione di tecnologie consumer e aziendali ad alta intensità di dati può gradualmente aumentare i requisiti regionali per la memoria flash NAND 3D ad alta densità durante il periodo 2026-2035.
Medio Oriente e Africa
Il Medio Oriente e l'Africa rappresentano circa il 3% del mercato globale delle memorie flash NAND 3D. La domanda è associata all'elettronica di consumo, alle infrastrutture di telecomunicazione, all'informatica aziendale, all'elettronica automobilistica, alla tecnologia sanitaria e alla crescente digitalizzazione. L'espansione dell'infrastruttura dati sta generando requisiti per sistemi di storage in grado di gestire quantità maggiori di dati aziendali, multimediali e applicativi. L'elettronica di consumo rimane un'importante fonte di domanda poiché smartphone, computer e dispositivi connessi richiedono sempre più capacità di archiviazione maggiori.
Anche la digitalizzazione del settore sanitario e le apparecchiature mediche connesse stanno creando opportunità per soluzioni di memoria non volatile. I sistemi medici possono richiedere un'archiviazione affidabile per informazioni diagnostiche, dati relativi all'imaging, software del dispositivo e record operativi. L'elettronica automobilistica offre un'ulteriore via di crescita man mano che le piattaforme di veicoli connessi e ad alta intensità di software si espandono. La quota di circa il 3% della regione rimane relativamente modesta, ma i continui investimenti in infrastrutture digitali, informatica aziendale, tecnologia sanitaria e dispositivi connessi possono ampliare il mercato indirizzabile nel periodo di previsione.
Elenco delle principali aziende di memorie flash NAND 3D
- Samsung
- Kioxia
- WDC
- Micron
- SK Hynix
- Intel
Quota di mercato delle prime 2 aziende
- SAMSUNG:Samsung mantiene una posizione competitiva leader nel mercato delle memorie flash NAND 3D, supportata da estese capacità di produzione di semiconduttori, sviluppo avanzato di NAND verticale e ampia partecipazione nel settore dello storage consumer e aziendale. La sua quota di mercato stimata è pari a circa il 32%, con una forza competitiva rafforzata da continui investimenti in architetture ad alto livello, efficienza produttiva e soluzioni di memoria ad alta capacità.
- Kioxia:Kioxia rappresenta circa il 18% del mercato e rimane uno dei principali partecipanti allo sviluppo e alla tecnologia di archiviazione NAND 3D. La sua posizione competitiva è supportata dal continuo sviluppo delle architetture di memoria verticali, delle soluzioni NAND ad alta densità e delle tecnologie orientate agli SSD. L'azienda è particolarmente rilevante per la transizione del settore verso un numero di livelli sempre più elevato, con architetture avanzate che supportano una maggiore capacità e una migliore efficienza di storage.
Analisi degli investimenti
L'attività di investimento nel mercato delle memorie flash NAND 3D è sempre più focalizzata su architetture di livello superiore, elaborazione avanzata dei wafer, miglioramento della resa produttiva e soluzioni di storage ad alta capacità. Si prevede che il mercato si espanderà a un CAGR del 20,6% dal 2026 al 2035, creando incentivi sostanziali per i produttori a migliorare la densità di memoria controllando al contempo il consumo energetico e la complessità della produzione. L'allocazione del capitale è sempre più diretta verso tecnologie di processo in grado di supportare architetture superiori a 300 livelli, con roadmap di sviluppo che si spostano verso configurazioni a 400 livelli e superiori. Gli investimenti sono influenzati anche dalla crescente domanda di SSD aziendali, infrastrutture di intelligenza artificiale, cloud computing e dispositivi consumer ad alta capacità.
Le opportunità di investimento si stanno espandendo oltre l'elettronica di consumo convenzionale poiché le apparecchiature automobilistiche e mediche aumentano l'uso dello storage integrato. L'elettronica di consumo rappresenta attualmente circa il 55% della domanda di applicazioni, mentre le applicazioni automobilistiche e mediche offrono ulteriori opportunità di diversificazione. L'Asia Pacifico rappresenta circa il 68% della domanda del mercato globale grazie al suo ecosistema concentrato di produzione di semiconduttori, mentre si prevede che il Nord America crescerà di circa il 23% annuo con l'aumento dei requisiti di infrastruttura AI e storage aziendale. Queste dinamiche regionali incoraggiano gli investimenti in capacità produttiva avanzata, qualificazione dei prodotti, tecnologie di packaging, integrazione dei controller e soluzioni NAND specifiche per l'applicazione.
Sviluppo di nuovi prodotti
Lo sviluppo di nuovi prodotti è incentrato sull'aumento del numero di strati NAND, migliorando al contempo densità, affidabilità, resistenza, prestazioni di lettura e scrittura ed efficienza energetica. Le attuali roadmap tecnologiche stanno progredendo oltre i 300 livelli, con sviluppi avanzati mirati ad architetture superiori a 400 livelli. Le strutture di livello superiore consentono ai produttori di aumentare la capacità di archiviazione all'interno di pacchetti di semiconduttori compatti, supportando le crescenti esigenze di smartphone, sistemi informatici, SSD aziendali e infrastrutture AI. L'ingegneria del prodotto sta inoltre sottolineando il miglioramento della correzione degli errori, del coordinamento dei controller, dell'ottimizzazione del firmware e della gestione termica per mantenere prestazioni stabili all'aumentare della densità delle celle.
Lo sviluppo si sta espandendo anche verso soluzioni di stoccaggio specifiche per l'applicazione per apparecchiature automobilistiche e mediche. I prodotti NAND automobilistici necessitano sempre più di un funzionamento affidabile durante i lunghi cicli di vita dei veicoli, mentre le apparecchiature mediche richiedono un'archiviazione affidabile per software, informazioni diagnostiche, dati relativi all'imaging e registrazioni operative. Il tipo TLC continua a rappresentare circa il 78% della domanda di mercato perché fornisce una combinazione pratica di densità, prestazioni, durata ed efficienza dei costi. I produttori stanno quindi sviluppando soluzioni TLC a capacità maggiore insieme a prodotti specializzati progettati per diversi requisiti di resistenza e affidabilità, consentendo alla tecnologia 3D NAND di affrontare una gamma più ampia di applicazioni.
Cinque sviluppi recenti
- Marzo 2024:I produttori hanno accelerato lo sviluppo di architetture NAND 3D di livello superiore, con programmi tecnologici sempre più mirati a strutture oltre i 300 strati per migliorare la densità di bit e la capacità di archiviazione senza aumentare proporzionalmente l'ingombro dei semiconduttori.
- Agosto 2024:Lo sviluppo della tecnologia NAND ha enfatizzato sempre di più le tecniche avanzate di bonding dei wafer e di integrazione degli array di memoria, supportando un ridimensionamento più flessibile delle strutture logiche e di memoria e rispondendo al tempo stesso ai requisiti di produzione associati a stack verticali sempre più alti.
- Gennaio 2025:Lo sviluppo di SSD aziendali ad alta capacità ha acquisito ulteriore slancio poiché l'intelligenza artificiale e l'elaborazione ad alta intensità di dati hanno aumentato la domanda di prodotti di archiviazione in grado di supportare set di dati di grandi dimensioni, accesso rapido ai dati e requisiti di carico di lavoro sostenuti.
- Ottobre 2025:I produttori di semiconduttori hanno ampliato l'attenzione sulle architetture NAND di prossima generazione che si avvicinano o superano i 400 strati, sottolineando i miglioramenti in termini di densità, efficienza energetica, resa produttiva e affidabilità per i futuri prodotti di storage ad alta capacità.
- Giugno 2026:Lo sviluppo del prodotto mirava sempre più alla diversificazione delle applicazioni, con soluzioni NAND avanzate ottimizzate per l'elettronica automobilistica, le apparecchiature mediche, i dispositivi di consumo e lo storage aziendale che richiedono diverse combinazioni di resistenza, capacità e affidabilità.
Copertura del rapporto
L'analisi di mercato delle memorie flash NAND 3D copre il tipo MLC, il tipo TLC e altri, con quote stimate rispettivamente del 14%, 78% e 8%. Queste tre categorie di prodotti rappresentano una quota combinata esatta del 100%. Il tipo TLC rimane la categoria leader perché la sua architettura a 3 bit per cella fornisce un equilibrio tra densità di archiviazione, prestazioni, durata e costi. La copertura delle applicazioni comprende elettronica di consumo al 55% circa, apparecchiature mediche al 15%, settore automobilistico al 18% e altri al 12%, che rappresentano un'esatta quota di applicazioni combinate del 100%.
La copertura geografica comprende l'Asia Pacifico al 68% circa, il Nord America al 17%, l'Europa al 9%, l'America Latina al 3% e il Medio Oriente e l'Africa al 3%, producendo una quota regionale combinata esatta del 100%. L'Asia Pacifico rimane la regione leader grazie alla concentrazione della produzione di semiconduttori e all'ampio ecosistema elettronico, mentre si prevede che il Nord America sarà la regione con la crescita più rapida, pari a circa il 23% annuo. Il panorama competitivo comprende Samsung, Kioxia, WDC, Micron, SK Hynix e Intel, con lo sviluppo tecnologico sempre più focalizzato su un numero di livelli più elevato, SSD ad alta capacità, requisiti di archiviazione AI e soluzioni di memoria specifiche per le applicazioni.
| COPERTURA DEL RAPPORTO | DETTAGLI |
|---|---|
|
Valore della dimensione del mercato in |
US$ 40220.37 Million in 2026 |
|
Valore della dimensione del mercato per |
US$ 217029.8 Million per 2035 |
|
Tasso di crescita |
CAGR di 20.6 % da 2026 a 2035 |
|
Periodo di previsione |
2026 to 2035 |
|
Anno base |
2025 |
|
Dati storici disponibili |
2022-2024 |
|
Ambito regionale |
Globale |
|
Segmenti coperti |
Tipo e applicazione |
Rapporti correlati

-
Quale sarà il valore previsto del mercato delle memorie flash NAND 3D entro il 2035?
Si prevede che il mercato delle memorie flash NAND 3D raggiungerà i 217029,8 milioni di dollari entro il 2035, espandendosi a un ritmo costante durante il periodo di previsione. La crescita del mercato è supportata dall'aumento della domanda, dai progressi tecnologici e dalla crescente adozione nei principali settori di utilizzo finale in tutto il mondo.
-
Qual è il CAGR previsto del mercato delle memorie flash NAND 3D nel periodo 2026-2035?
Si prevede che il mercato delle memorie flash NAND 3D crescerà a un CAGR del 20,6% durante il periodo di previsione dal 2026 al 2035.
-
Quali aziende sono leader nel mercato delle memorie flash NAND 3D?
I principali attori nel mercato delle memorie flash NAND 3D includono Samsung, Kioxia, WDC, Micron, SK Hynix, Intel
-
Quanto era grande il mercato delle memorie flash NAND 3D nel 2025?
Il mercato delle memorie flash NAND 3D è stato valutato a 33.350,22 milioni di dollari nel 2025, riflettendo la forte domanda e la continua adozione nei principali settori.

